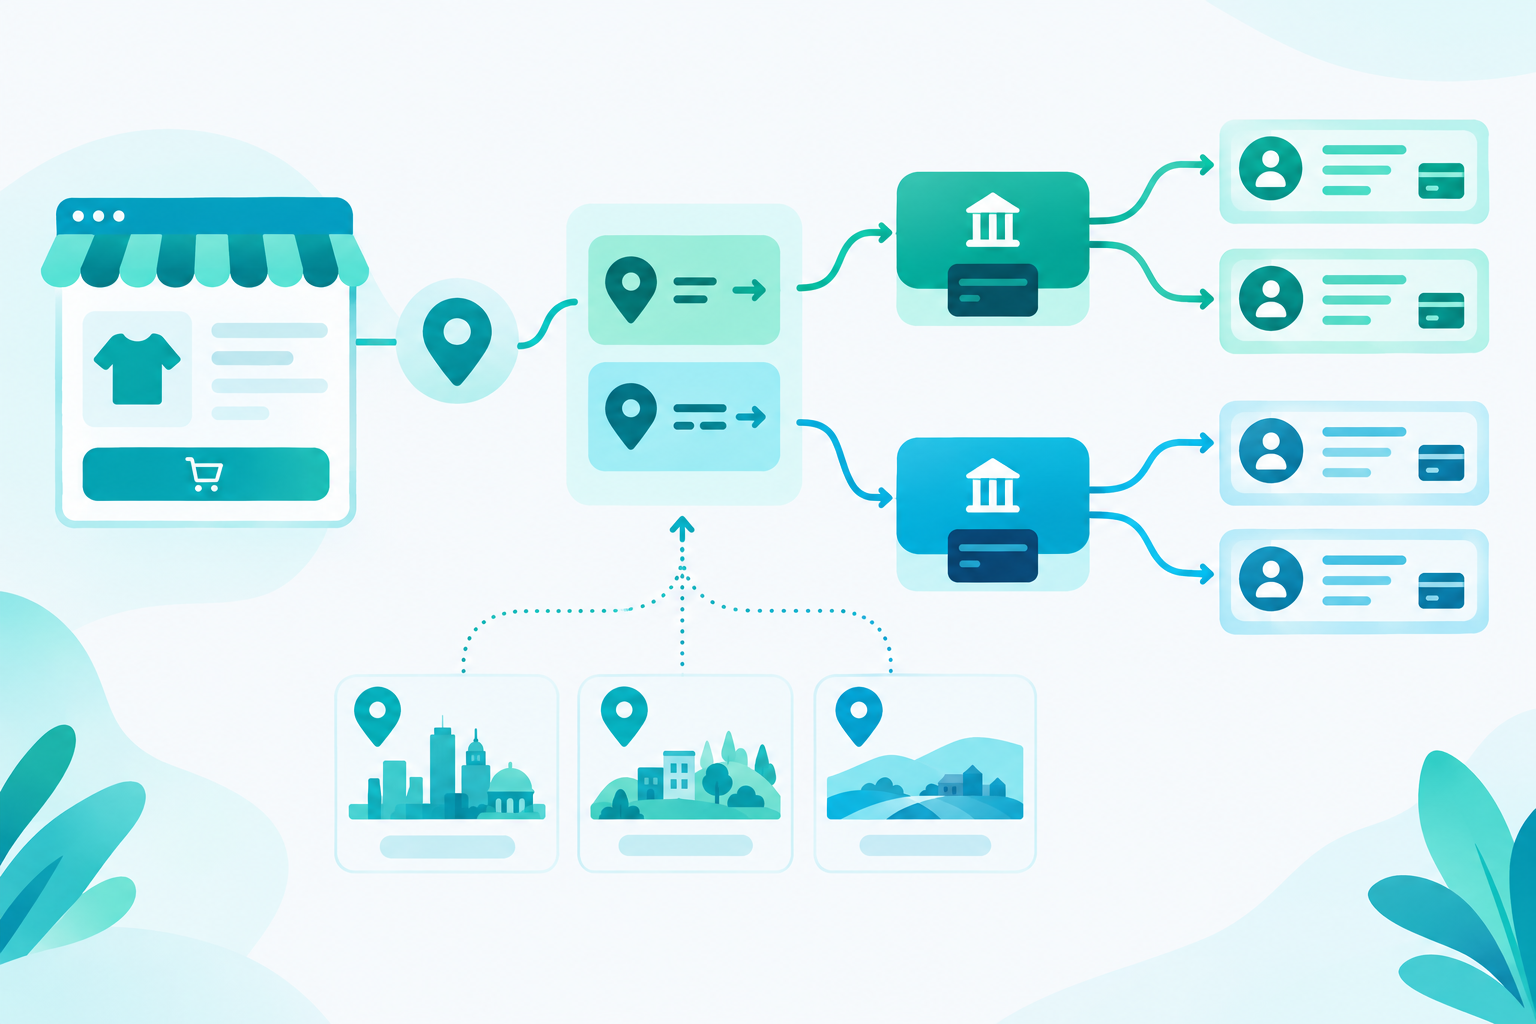
Законопроект №15111-д касается автоматизированного сбора и передачи налоговым органам информации о доходах продавцов и исполнителей, работающих через цифровые платформы. Для интернет-магазина практический вопрос заключается не только в возможной ставке налога. Платформа сможет сопоставить профиль продавца, налоговый номер, банковский счет, количество операций, полученное вознаграждение, комиссии и возвраты, а налоговая — сравнить эти сведения с отчетностью продавца.
№15111-д остается законопроектом, пока его не примет Верховная Рада, не подпишет Президент и не будет опубликован окончательный текст. Пороговые значения, даты запуска и порядок налогообложения еще могут измениться. Однако откладывать подготовку до конца 2026 года рискованно: исправление профилей, договоров, платежных счетов и учета продаж обычно занимает несколько месяцев.
Ключевые выводы
- Отчетность платформы сама по себе не создает налог. Она делает доходы продавца видимыми и пригодными для автоматического сопоставления с декларациями, учетом ФЛП, банковскими поступлениями и фискальными чеками.
- Порог в 30 операций и 2 000 евро не следует воспринимать как общее освобождение от налогов. В моделях наподобие DAC7 это критерии исключения отдельных продавцов товаров из отчета платформы, причем обычно должны одновременно выполняться оба условия.
- Расчет вне платформы не гарантирует отсутствия отчетности. Если сервис организует сделку и располагает сведениями о ее сумме, оператор может быть обязан передать данные, даже если покупатель платит наложенным платежом или напрямую продавцу.
- Одна хозяйственная деятельность не должна быть разделена между ФЛП, личными картами и профилями родственников. Такое разделение создает расхождения в идентификаторах, обороте и количестве заказов и потребует объяснений.
- До 2027 года стоит провести пробную квартальную сверку. Сравните отчет маркетплейса, CRM, банковскую выписку, наложенные платежи, чеки РРО/ПРРО, возвраты, бонусы и бухгалтерский доход.
Содержание
- Что меняет законопроект №15111-д
- Кого может касаться отчетность платформ
- Какие данные продавцу нужно сверить
- Налоги, РРО и пороговые значения
- План подготовки до 2027 года
- Частые вопросы
Что меняет законопроект №15111-д
Платформа становится источником структурированных данных
Основное изменение — переход от отдельных запросов к регулярной отчетности операторов цифровых платформ. Речь идет о сервисах, которые с помощью сайта или приложения соединяют продавца с покупателем и позволяют осуществить определенную деятельность: продать товар, оказать персональную услугу, сдать недвижимость или транспортное средство.
В зависимости от окончательной редакции оператор будет собирать идентификационные данные продавца, проверять их и передавать отчет за установленный период. По логике международных правил отчет содержит не только годовой итог, но и распределение вознаграждения и количества операций по кварталам, а также комиссии, сборы или налоги, удержанные оператором.
Платеж не обязательно должен проходить через платформу
Владельцы магазинов часто считают, что оператор видит доход только при оплате через встроенный сервис. Это не всегда так. Платформа может знать цену заказа, факт оформления доставки, завершения сделки или сумму наложенного платежа из данных логистического партнера. В то же время обычная доска объявлений, которая только публикует рекламу и не знает результата сделки, может оцениваться иначе.
Поэтому для Prom, OLX и других площадок важна конкретная модель взаимодействия: каталог или полноценное оформление заказа, интегрированная оплата, безопасная сделка, доставка, бронирование либо подтверждение выполнения. В одном сервисе могут быть как операции, подпадающие под отчетность, так и функции, которые не дают оператору достаточно информации о вознаграждении.
2027 год — ориентир, а не повод ждать
Точную дату первого отчетного периода нужно брать из принятого закона и подзаконного порядка, а не из ранней редакции проекта или публикации в социальной сети. Если финальный текст сохранит запуск с 2027 года, данные должны быть корректными уже с первого дня соответствующего периода. Восстанавливать задним числом назначение тысяч наложенных платежей, возвратов и переводов значительно дороже, чем настроить ежемесячную сверку.
Кого может касаться отчетность платформ
ФЛП и юридические лица на маркетплейсах
Для зарегистрированного бизнеса появление нового отчета не означает автоматического изменения системы налогообложения. Но данные платформы могут сравниваться с доходом в декларации ФЛП или финансовой отчетности компании. Расхождение возникнет, если маркетплейс показывает 1,4 млн ₴ вознаграждения, учет — 1,25 млн ₴, а на предпринимательские счета поступило 1,1 млн ₴.
Разница не всегда означает нарушение. Она может возникнуть из-за возвратов, отмененных наложенных платежей, комиссии, платежей на счет платежного сервиса, перехода заказа между кварталами или разных правил определения даты дохода. Задача продавца — иметь расшифровку, объясняющую каждую составляющую, а не только общую сумму за год.
Физические лица, которые продают систематически
Продажа собственного подержанного телефона раз в год и постоянная торговля новыми чехлами — разные ситуации. На предпринимательскую деятельность указывают регулярность, закупка товара для перепродажи, ассортимент, реклама, одинаковые карточки товаров, системный прием заказов и направленность на получение прибыли. Название профиля «частный продавец» не меняет экономической сути операций.
Например, 18 продаж в месяц со средним чеком 900 ₴ дают 194 400 ₴ оборота в год. Даже если средства поступают небольшими суммами на личную карту, повторяемость операций и данные платформы позволяют увидеть системную торговлю. Такому продавцу стоит отдельно оценить государственную регистрацию, КВЭДы, систему налогообложения, счет и применение РРО/ПРРО.
Собственный сайт и несколько каналов продаж
Магазин, который продает только собственные товары через собственный сайт, обычно не является платформой-посредником между сторонними продавцами и покупателями. Однако платежный сервис, маркетплейс или другой посредник в цепочке может иметь собственные обязанности. Отдельно нужно анализировать сайт с кабинетами независимых продавцов: по своим функциям он уже может быть платформой, даже если владелец называет его каталогом.
Если магазин одновременно работает через Prom, OLX, крупный маркетплейс, Instagram и собственный сайт, считать оборот нужно по субъекту хозяйствования, а не отдельно по каждому каналу. Пять кабинетов не создают пять независимых лимитов.
Какие данные продавцу нужно сверить
Идентификаторы продавца и банковские реквизиты
Начните с профиля на каждой площадке. ФИО или название компании, налоговый номер, дата рождения физического лица, адрес, страна налогового резидентства, регистрационный номер юридического лица и номер платежного счета должны соответствовать документам. Профиль, зарегистрированный на бывшего сотрудника или родственника, не стоит оставлять активным до начала отчетного периода.
- проверьте, кто указан стороной договора с платформой;
- сверьте владельца IBAN, карты и счета платежного сервиса;
- обновите адрес и контактные данные после изменения места регистрации;
- закройте дублирующиеся кабинеты или документально распределите между ними магазины;
- сохраните действующие и предыдущие редакции оферты, тарифов и договоров.
Заказы, вознаграждение, комиссии и возвраты
Не исходите из того, что показатель «продажи» в кабинете платформы равен налогооблагаемому доходу. Например, магазин оформил 120 заказов по 800 ₴ — 96 000 ₴. Покупатели отменили заказы на 6 400 ₴, вернули товары на 4 000 ₴, платформа удержала 8 560 ₴ комиссии, а 5 600 ₴ наложенных платежей поступило уже в следующем месяце. В отчетах могут фигурировать валовая стоимость, завершенные сделки, фактически перечисленная сумма или несколько показателей одновременно.
Создайте реестр с номером заказа, датой оформления, датой оплаты, способом расчета, суммой товаров, доставкой, скидкой, комиссией, возвратом, номером чека и фактически полученной суммой. Для контроля бонусов, кешбэка и промокодов полезно объединить этот реестр с отчетностью по программе лояльности клиентов.
Скидки, бонусы и кешбэк
Скидка, примененная до оплаты и показанная в чеке, обычно уменьшает сумму расчета. В то же время кешбэк, который начисляется после покупки для будущего использования, не следует автоматически вычитать из текущего дохода: его учетный и налоговый эффект зависит от правил программы лояльности и момента погашения.
Проверьте один сценарий от начала до конца: товар стоит 1 000 ₴, покупатель использовал 100 ₴ бонусов, заплатил 900 ₴ и получил 45 ₴ нового кешбэка. Сумма в заказе, фискальном чеке, отчете эквайринга, кабинете маркетплейса и бонусной системе должна объясняться едиными правилами. Иначе массовое расхождение будет повторяться в каждой операции.
Налоги, РРО и пороговые значения
Почему 30 продаж и 2 000 евро — не налоговая льгота
В международной модели отчетности для продажи товаров используется критерий исключенного продавца: менее 30 операций и общее вознаграждение не более 2 000 евро за отчетный период. Оба условия должны выполняться одновременно. Окончательные правила №15111-д нужно проверять по принятому тексту, поскольку парламент может изменить пределы или порядок их применения.
Даже если продавец не попадает в отчет платформы из-за порога, это не означает автоматического освобождения дохода от налогообложения или разрешения вести предпринимательскую деятельность без регистрации. Порог отчетности определяет обязанность оператора, а налоговый статус дохода — другие нормы законодательства.
Специальный режим для физических лиц
Проекты о доходах с платформ могут предусматривать отдельный порядок для физических лиц: специальный счет, удержание налога оператором или банком, ограничения по годовому доходу и повышенную ставку после превышения лимита. Пока закон не принят, не стоит строить финансовую модель только на заявленной льготной ставке. Отдельно проверяйте военный сбор, условия использования специального счета и перечень разрешенной деятельности.
ФЛП также не должен автоматически переходить на новый режим только из-за продаж на маркетплейсе. Нужно сравнить эффективную нагрузку, ЕСВ, лимиты, расходы на учет, работу с юридическими лицами и возможность нанимать сотрудников.
Отчет платформы не заменяет РРО/ПРРО
Передача информации налоговой и фискализация расчета — разные обязанности. Если продавец принимает оплату картой, через платежный сервис или наложенным платежом, нужно отдельно определить, кто и когда формирует чек, что происходит при частичном возврате и как отображаются бонусы. Практические сценарии собраны в материале о РРО/ПРРО для интернет-магазина в 2026 году.
План подготовки до 2027 года
Шаги на ближайшие 30 дней
- Составьте карту каналов. Запишите все маркетплейсы, доски объявлений, сайты, социальные сети, службы доставки, эквайринг и платежные сервисы.
- Определите продавца в каждом канале. Сопоставьте договор, профиль, налоговый номер, счет для выплат и того, кто отражает доход в отчетности.
- Загрузите данные. Сохраните доступные отчеты по заказам, комиссиям, возвратам и выплатам как минимум за последний полный квартал.
- Уберите личные реквизиты. Прекратите принимать бизнес-платежи на счета, которые не принадлежат указанному продавцу.
- Зафиксируйте пробелы. Отдельно отметьте заказы без чека, выплаты без номера заказа и возвраты без первичного документа.
Настройка учета в течение 60–90 дней
Назначьте единый идентификатор заказа, который проходит через CRM, маркетплейс, доставку, оплату, чек и возврат. Если платформа меняет номер при повторном оформлении, сохраняйте оба значения. Для каждого канала опишите, какая дата используется для управленческого, бухгалтерского и налогового учета.
Ежемесячная сверка должна отвечать на пять вопросов: сколько сделок оформлено, сколько завершено, какую сумму заплатили покупатели, сколько получил продавец и чем объясняется разница. Не смешивайте комиссии с оборотом: 100 000 ₴ продаж минус 12 000 ₴ комиссии не всегда означают 88 000 ₴ дохода для выбранной системы налогообложения.
Пробный отчет и контроль перед стартом
До четвертого квартала 2026 года проведите «сухой запуск»: сформируйте квартальный файл так, будто платформа уже передала данные налоговой. Сравните ФИО или название, налоговый номер, счета, количество операций, квартальное вознаграждение, комиссии и налоги с собственной отчетностью. Установите допустимое техническое отклонение и требуйте документального объяснения остальных различий.
- назначьте ответственного за ответы на запросы платформ;
- храните подтверждения возвратов и отмен;
- получайте архив отчетов до закрытия или переноса кабинета;
- проверяйте годовые лимиты ежемесячно, а не 31 декабря;
- обновите договоры с бухгалтером, фулфилментом и менеджерами кабинетов.
Параллельно проверьте документы на товары, данные производителя или импортера, маркировку и информацию в карточках. Для этого используйте чек-лист карточки товара и документов: налоговая прозрачность не отменяет требований рыночного надзора.
Что отслеживать после принятия закона
После публикации финального текста проверьте дату вступления в силу, первый отчетный период, определения оператора и продавца, перечень видов деятельности, пороги исключения, сроки подачи отчета и ответственность за неполные данные. Отдельно изучите порядок надлежащей комплексной проверки продавцов: платформы могут потребовать обновить анкету или заблокировать выплаты, если продавец не предоставит документы.
Не полагайтесь на один общий пересказ закона. Для конкретного магазина нужна связка из трех проверок: юрист определяет статус операций, бухгалтер — дату и сумму дохода, технический специалист — можно ли воспроизвести показатели по данным системы.