Клиент видит 100 бонусов, менеджер — 120, а в истории есть еще отдельное начисление на 30. На первый взгляд кажется, что баланс рассчитан неправильно. На самом деле эти цифры могут описывать разные части одного процесса: доступный остаток, бонусы в резерве и операции, которые уже произошли или должны произойти после завершения заказа.
Чтобы найти причину расхождения, не нужно сразу корректировать баланс вручную. Сначала стоит взять одного клиента и один заказ, а затем последовательно сверить доступные бонусы, резерв, историю транзакций, статус заказа, срок действия и настройки отложенного начисления. Ниже — практическая схема такой проверки.
Ключевые выводы
- Доступные бонусы и резерв — не одна сумма. Доступный баланс можно использовать по действующим правилам программы, а резерв связан со списанием бонусов в конкретном заказе.
- Общий баланс не всегда равен сумме, которую можно потратить повторно. Условные 100 доступных бонусов и 20 в резерве дают 120 всего, но потратить все 120 еще раз нельзя.
- Создание заказа, его оплата и завершение — разные события. Банковская оплата сама по себе не означает, что новые бонусы уже стали доступными.
- Начисление в истории — это операция, а не обязательно отдельный доступный остаток. На итоговую сумму также влияют резервы, отмены, корректировки, сгорание и отложенное начисление.
- Просроченный или отключенный для клиента бонусный баланс может отображаться как нулевой. Поэтому проверять нужно не только арифметику, но и срок действия, а также состояние бонусной системы для конкретного покупателя.
- Ручное исправление до завершения сверки создает риск двойной компенсации. Сначала нужно определить происхождение каждой цифры в истории транзакций.
Содержание
- Из каких сумм складывается бонусный баланс
- Почему клиент и менеджер видят разные цифры
- Как пошагово сверить бонусы
- Типичные сценарии расхождений
- Как безопасно исправлять ошибки
- Частые вопросы
Из каких сумм складывается бонусный баланс
Доступные бонусы
Доступный бонусный баланс — это сумма, которую клиент может использовать по действующим правилам магазина. Именно ее обычно воспринимают как «мои бонусы». Но она не показывает все операции, связанные с клиентом: часть ранее доступной суммы может быть зарезервирована под заказ, а будущее начисление — еще не стать доступным.
При проверке важно смотреть не только на число. Нужно также выяснить, не закончился ли срок действия бонусов и не отключен ли бонусный баланс для этого клиента. В таких случаях доступный остаток может отображаться как нулевой, даже если в истории есть предыдущие начисления.
Зарезервированные бонусы
Резерв возникает в связи со списанием бонусов в заказе. Он нужен, чтобы одна и та же сумма не была использована повторно, пока система обрабатывает связанный заказ. Поэтому резерв следует воспринимать не как дополнительное вознаграждение, а как отдельно учтенную часть бонусов, уже задействованную в покупке.
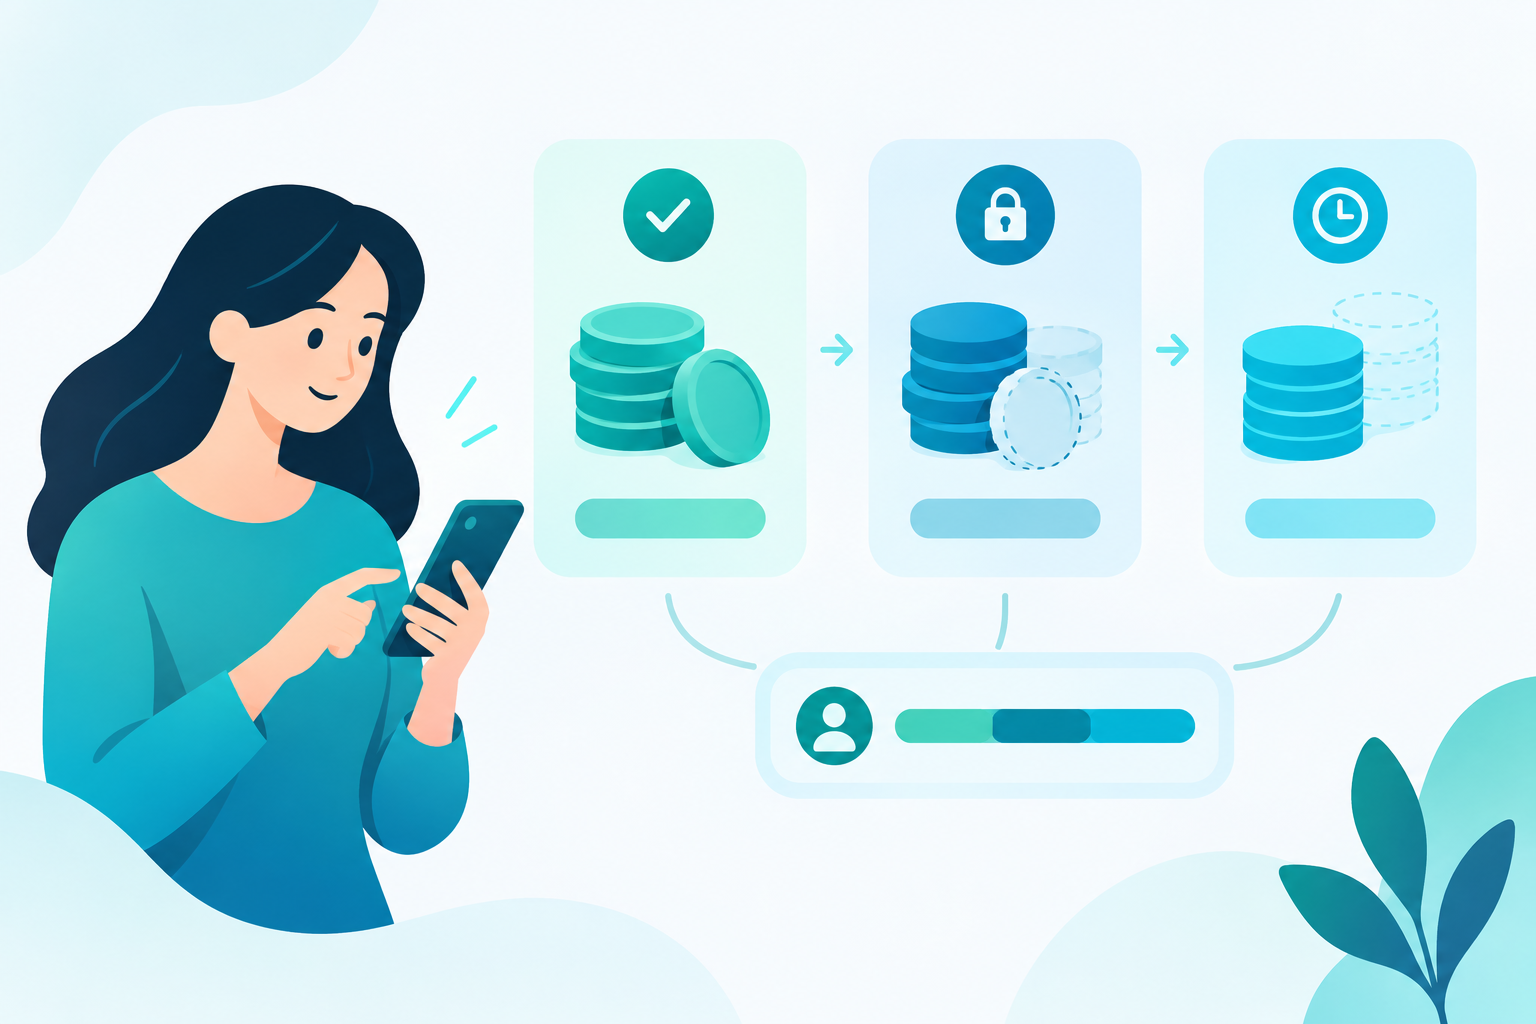
Условный пример: до оформления заказа у клиента было 120 бонусов. Во время оформления 20 бонусов попали в резерв. После этого показатели могут выглядеть так: 100 доступных, 20 зарезервированных, 120 всего. Это не означает, что покупатель может еще раз списать 120 бонусов: повторно доступны только 100.
Начисленные бонусы и общая сумма
Слово «начисленные» часто используют неоднозначно. Менеджер может иметь в виду сумму вознаграждения за последнюю покупку, все начисления за весь период или текущий доступный остаток. Это разные показатели. Историческое начисление могло быть частично потрачено, зарезервировано, отменено, скорректировано или списано после завершения срока действия.
Общая сумма баланса складывается из доступного эффективного остатка и резерва. При этом строка «Начисление» в истории показывает отдельную транзакцию, но не гарантирует, что вся ее сумма до сих пор доступна. Перед общением с клиентом менеджеру стоит точно называть показатель: «доступно», «в резерве», «начислено за заказ» или «всего».
Почему клиент и менеджер видят разные цифры
События заказа происходят не одновременно
Создание заказа, банковская оплата и завершение заказа — это отдельные события. Если клиент уже заплатил, это еще не доказывает, что заказ обработан как завершенный и вознаграждение стало доступным. Точно так же сам факт создания заказа не означает завершения бонусного цикла.
Это особенно важно для поддержки. Фраза клиента «я уже оплатил» описывает платеж, но не дает ответа на вопрос о начислении бонусов. Нужно отдельно проверить статус заказа и соответствующие транзакции. Не стоит обещать бонусы только на основании банковского подтверждения.
Работает отложенное начисление
Если отложенное начисление включено, даже завершение заказа не означает, что новые бонусы мгновенно попадут в доступный баланс. Такой механизм стоит учитывать в текстах программы лояльности и ответах менеджеров: клиент должен понимать разницу между рассчитанным вознаграждением и бонусами, доступными для следующей покупки.
Проверять нужно именно настройку отложенного начисления для магазина, а не предполагать задержку вслепую. Не следует называть конкретный срок ожидания, если он не подтвержден настройками и историей конкретного заказа.
На баланс повлияли другие транзакции
В истории могут быть операции с типами «Резерв», «Начисление», «Отменено», «Корректировка» и «Сгорели». Чтобы восстановить картину, их нужно читать в хронологическом порядке и привязывать к номерам заказов. Одна цифра без контекста не объясняет текущий остаток.
- «Резерв» показывает связь бонусов со списанием в заказе.
- «Начисление» фиксирует увеличение баланса после соответствующего события.
- «Отменено» может объяснить, почему ожидаемая операция не повлияла на результат.
- «Корректировка» означает отдельное изменение баланса, которое нужно проверить по времени и контексту.
- «Сгорели» объясняет уменьшение из-за завершения срока действия.
Если проблема касается не самого баланса, а отображения ожидаемой суммы в каталоге или карточке товара, воспользуйтесь отдельной инструкцией по проверке отображения кешбэка на сайте. Плашка на товаре информирует о возможном кешбэке, но не доказывает фактическое начисление на баланс.
Как пошагово сверить бонусы
Шаг 1. Идентифицируйте одного клиента
Начинайте не с общего отчета, а с конкретного человека. В разделе «Клиенты» найдите покупателя по телефону и убедитесь, что проверяете правильный профиль. Это снижает риск сравнить заказ одного клиента с балансом другого или не заметить дублирующийся контакт.
Зафиксируйте три отдельных показателя: доступные бонусы, резерв и общую сумму. Не объединяйте их в заметке одним словом «баланс». Например: «доступно — 240, резерв — 60, всего — 300».
Шаг 2. Откройте историю транзакций
Найдите операции, относящиеся к спорному заказу. Сверьте номер заказа, тип транзакции и время. Если клиент ссылается на несколько покупок, не пытайтесь объяснить их одной строкой: каждый заказ нужно проверить отдельно.
- Найдите последнюю операцию перед оформлением заказа.
- Проверьте, появился ли резерв при списании бонусов.
- Найдите начисление, отмену или корректировку после обработки заказа.
- Проверьте, есть ли операция «Сгорели».
- Рассчитайте изменения последовательно, не прибавляя резерв к доступной сумме второй раз.
Шаг 3. Проверьте состояние заказа
Сопоставьте бонусные транзакции со статусом заказа. Оплата не заменяет завершение, а создание заказа не равно начислению нового вознаграждения. Если нужной бонусной операции нет, сначала следует установить, наступило ли соответствующее событие для заказа.
Отдельно проверьте, включено ли отложенное начисление. Если да, не делайте вывод об ошибке только потому, что после завершения новые бонусы еще не отображаются как доступные. Опирайтесь на фактическую историю и настройки, а не на ожидания менеджера.
Шаг 4. Проверьте срок действия
Если история содержит начисление, но доступный баланс равен нулю или меньше ожидаемого, проверьте срок действия. Просроченные бонусы не следует добавлять к доступному остатку вручную только потому, что старое начисление до сих пор видно в истории.
Для кампаний с ограниченным сроком стоит заранее моделировать не только размер вознаграждения, но и момент его сгорания. Практический пример такого планирования приведен в материале о бонусной кампании с бюджетом, порогами и сроком действия баллов.
Типичные сценарии расхождений
Общая сумма больше доступной
Условная ситуация: у клиента доступно 700 бонусов, в резерве — 150, всего — 850. Клиент считает, что может использовать 850, потому что видит эту цифру в одном из представлений баланса. Правильное объяснение: 150 уже связаны со списанием в заказе, поэтому для нового списания доступно 700.
Действие менеджера — найти транзакцию «Резерв» и соответствующий заказ. Не нужно создавать корректировку на 150 только для того, чтобы сравнять доступный и общий показатели: разница может быть штатной.
Заказ оплачен, но новых бонусов нет
Условная ситуация: покупатель оплатил 2 000 ₴ и ожидает 100 бонусов. Платеж подтвержден, но сумма доступного баланса не изменилась. Сначала нужно проверить, завершен ли заказ, поскольку банковская оплата и начисление бонусов не являются одним событием.
Если заказ завершен, следующий шаг — проверить отложенное начисление и историю транзакций. Не стоит сразу добавлять 100 бонусов вручную: штатное начисление может произойти отдельно, и тогда клиент получит двойное вознаграждение.
В истории начислено больше, чем доступно сейчас
Условная ситуация: менеджер находит старые начисления на 500 бонусов, но текущий доступный остаток составляет 80. Это не обязательно ошибка. Часть бонусов могла быть потрачена, зарезервирована, скорректирована или списана после завершения срока действия.
Нельзя просто сложить все строки «Начисление» и сравнить результат с текущим балансом. Нужно учесть все последующие типы операций. Магазинам с крупными сезонными кампаниями также полезно отдельно контролировать подозрительные списания и возвраты; базовый подход описан в антифрод-чеклисте для кешбэка.
Как безопасно исправлять ошибки
Не корректируйте баланс из-за одной непонятной цифры
Ручная корректировка должна быть следствием проверки, а не первым шагом. Если менеджер видит 100 доступных и 20 в резерве, разница с общими 120 не доказывает ошибку. Точно так же старое начисление в истории не доказывает, что эта сумма должна оставаться доступной сегодня.
Перед любым изменением запишите ожидаемый результат арифметически: начальный доступный остаток, резерв, каждое начисление, отмену, корректировку и сгорание. Такая последовательность помогает найти конкретную операцию, на которой фактический результат разошелся с ожидаемым.
Отделяйте бонусы от реферального баланса
Бонусный и реферальный балансы не следует смешивать при сверке. Даже если клиент называет обе суммы «вознаграждением», они относятся к разным механикам. В обращении менеджера или внутренней заметке всегда указывайте, какой именно баланс проверяется.
Зафиксируйте результат проверки
Итог должен быть кратким и воспроизводимым. Например: «До заказа было доступно 300 бонусов; 50 зарезервировано под заказ №123; доступный остаток — 250; новое начисление еще не стало доступным из-за настройки отложенного начисления». Это точнее, чем ответ «баланс обновится позже» без проверки.
Если история не объясняет расхождение, подготовьте номер заказа, телефон клиента, типы и время связанных транзакций, а также отдельно выпишите доступную, зарезервированную и общую суммы. Не пытайтесь скрыть несоответствие новыми ручными корректировками: это усложнит дальнейший анализ.